栏目:正规股票配资平台 作者:怎么买股票 更新:2026-07-14 阅读:40
<怎么买股票>2026磷肥价格赌出口解禁,企业硬扛亏损恐暴雷
大家好我是股市观澜君。
今天直接跟大家拆解当下磷肥行业最真实的现状,近期不管是做周期股的散户,还是跟踪化工板块的机构,都在盯着磷肥这条线博弈,很多人只看到市场报价居高不下,却没看懂背后全是资金赌政策窗口期的博弈,一旦预期落空,行业会率先出现一轮企业暴雷。
先把核心现状说透,现在国内磷肥市场早就脱离正常的商品买卖逻辑,市面上看到的高价,不是供需紧缺推出来的合理行情,而是上下游企业拿着自有现金流硬扛亏损,所有人都在赌8月31日磷肥出口禁令到期解除后,依靠海外高价差翻盘回本。这场博弈不存在稳赚不赔,一旦赌输,这批硬扛现金流的企业,会成为2026年化工周期里第一批经营暴雷的主体。
结合7月4日最新行业现货报价、百川盈孚公开数据、国内复合肥企业开工调研信息2026磷肥价格,先把当下主流磷肥现货成交数据全部摆出来2026磷肥价格赌出口解禁,企业硬扛亏损恐暴雷,所有数据均来自一线港口、厂区出厂真实成交,不存在夸大或虚构:
第一,55%粉状磷酸一铵,湖北厂区出厂报价区间4200元/吨至4450元/吨,山东终端送到客户手中报价4530元/吨至4550元/吨。从成交情况来看,市场几乎没有批量大单,只有下游复合肥企业按需少量采购,行业整体新单成交零星,全国复合肥综合开工率仅维持31%到33%,下游农业备货需求完全没有启动,刚需采购体量极小。
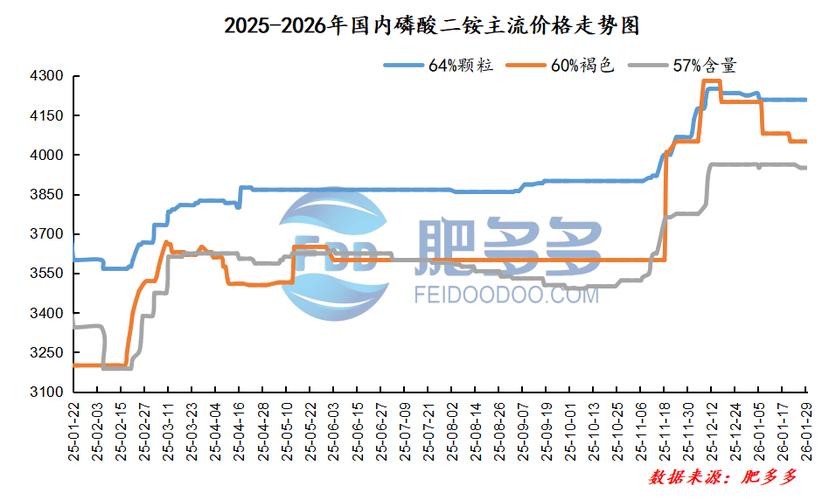
第二,64%颗粒磷酸二铵,湖北主流大厂出厂报价4800元至4850元/吨,河北、山东经销商出库成交价格4900元至5000元/吨,二铵市场成交比一铵更加清淡,经销商普遍持观望心态,不敢大批量囤货。
光看成品价格看不出行业隐患,把上游原料成本拆开计算,就能明白现在全行业都处在深度成本倒挂的亏损状态。
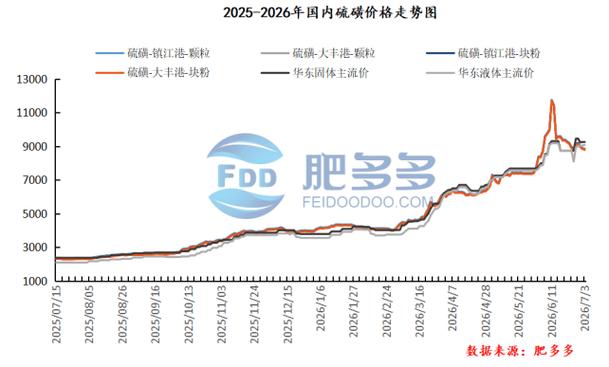
原料端三大核心原料7月初现货价格清晰可查:长江港口颗粒硫磺现货参考价8850元/吨至8900元/吨,对比6月巅峰期万元以上的高位虽有小幅回落,但依旧处于历史极端高位;28%-30%高品位磷矿石,国内主流磷矿企业出厂价稳定在1050元至1100元/吨,矿价丝毫没有松动;合成氨市场价格维持2000元/吨附近窄幅震荡,波动幅度有限。
按照当前原料价格完整测算生产成本,生产一吨64%颗粒磷酸二铵,完全综合生产成本在5050元至5200元区间,可厂区出厂售价仅4800元出头,单纯依靠外部采购硫磺、外购磷矿的中小磷肥加工厂,每生产一吨二铵就要亏损2200元到2800元。磷酸一铵亏损幅度稍微收窄,但行业平均单吨亏损依旧维持1500元至2000元。
亏损直接反映在行业开工数据上,全国磷酸一铵整体平均开工率不足45%,磷酸二铵开工率更是低于35%。正常行业景气周期,磷肥整体开工率能稳定维持70%以上,当前开工水平已经接近行业停产临界线。
这里很多人会产生疑问,既然生产一吨亏一吨,为什么市场价格没有大幅下跌,也没有企业大规模低价抛货回笼资金,甚至部分头部大厂主动控产限售,只交付前期签订的长协订单,不肯向市场投放现货?核心答案在于行业内部出现极致的成本分化,直接造成供给结构性收紧,并不是市场真正缺肥,而是多数中小厂亏到不愿意出货。
国内云贵鄂三地布局的一体化磷化工龙头,代表企业包含云天化、兴发集团、新洋丰等,这类企业手握自有高品位磷矿山,同时长期锁定平价硫磺长协单,综合生产成本对比纯外购原料的中小工厂,每吨能低800元至1200元。依托资源壁垒,龙头企业当前生产磷肥能够勉强微利或者盈亏持平,没有主动降价出货的动力。龙头企业守住出厂底价,整个磷肥市场价格就很难出现大幅下跌。
反观无自有矿、全部对外采购硫磺与磷矿石的中小加工厂,持续生产等于持续扩大亏损,最优选择就是降负荷、全线停车,减少现货流通量。一边龙头控产保价,一边中小厂停产减产,市场流通现货持续收缩,形成“有价无货、高价无成交”的特殊市场格局,这也是业内常说的成本分化带来结构性供给收紧,和传统供需紧缺逻辑完全两码事。
除了化肥下游需求疲软、原料成本高企两大压制因素,新能源赛道持续分流优质磷矿资源,进一步把磷矿价格锁死在高位,间接加重磷肥企业成本压力。
2026年全年动力电池、储能电池磷酸铁锂产能处于爆发式扩产阶段,高工GGII一季度数据显示,国内磷酸铁锂材料出货量同比增幅超54%,全年新能源赛道会新增431万吨磷矿石刚性需求。受需求拉动,国内黄磷、热法磷酸生产线持续提升负荷,行业整体开工率从年初47%拉升至接近70%。
高品位磷矿石是磷酸铁锂生产的刚需原料,各大磷矿山企业优先把高品位矿源供给出价更高的新能源产业链客户,留给农用磷肥加工的优质磷矿流通量持续压缩。供需失衡之下,磷矿企业完全没有降价意愿,1050元/吨以上的矿价持续坚挺,磷肥企业的原料成本压力长期无法缓解。
结合A股磷化工板块近期盘面走势,能清晰看到资金博弈出口解禁预期的痕迹,同花顺磷化工指数代码,7月3日收盘点位3259.54,单日跌幅1.89%,板块单日成交额715.96亿,近六十个交易日板块主力资金累计净流出规模突破420亿元,资金分歧已经持续放大。
上半年板块走势分为两个阶段,一季度市场炒作磷矿纳入战略资源、新能源长期增量逻辑,板块走出一波反弹行情;进入二季度后,3月14日正式落地的磷肥出口禁令成为核心利空,政策明确2026年3月14日至8月31日全面暂停农用磷酸一铵、二铵、含磷复合肥出口,海关执行零申报、零放行标准,原本每年依靠出口赚取高额毛利的磷肥业务直接断流,海外高价订单全部无法落地,市场盈利预期快速下修,机构资金持续分批离场,板块开启震荡阴跌走势。
但阴跌过程中,短线投机资金并没有完全撤离,反而开启一轮时间窗口博弈,所有资金押注的核心节点就是8月31日出口禁令到期。市场普遍预判9月1日起磷肥出口恢复正常,国内外磷肥价差巨大,放开出口后企业能够大批量外销,修复亏损、提升全年业绩,这也是当下现货贸易商、中小型磷肥厂硬扛亏损囤货、控产惜售的底层逻辑。
这里必须客观拆解这场博弈隐藏的巨大风险,不要单纯寄希望于8月底政策松绑就能直接反转行业行情,三大隐性利空会对冲出口放开带来的利好。
第一,出口放开存在明显时间差,即便8月31日禁令按时结束,货物报关、海运、海外CIQ检验流程需要接近两个月周期,行业测算国内磷肥实际大批量运抵海外市场要等到10月,9月仅能完成订单签订、备货,很难实现实质放量,短期业绩修复效果有限。海外磷肥市场当前供给充足,摩洛哥、沙特海外磷矿企业上半年持续扩产2026磷肥价格赌出口解禁,企业硬扛亏损恐暴雷,等到国内货源集中出海,海外市场价格大概率同步回落,国内外价差会快速收窄,外销利润空间不会像市场预期那么丰厚。
第二,硫磺高价成本难题短期无解,本轮硫磺暴涨根源是中东地缘航运扰动,海外硫磺供给偏紧的基本面没有出现实质性改善,即便8月底出口放开,企业外销利润会被高位硫磺持续侵蚀,一体化龙头尚能对冲成本,无资源中小厂依旧难以摆脱亏损泥潭,行业大面积亏损现状不会快速扭转。
第三,国内秋季备肥需求释放力度存疑,7月至8月是国内玉米、瓜果追肥尾声,短期没有大规模集中采购,秋季小麦备肥启动要等到8月下旬至9月,下游复合肥企业当前资金周转紧张,即便磷肥价格小幅松动,也只会维持刚需小单采购,很难出现集中补库带动行情上涨。
再回到A股盘面板块结构性分化,和实体行业成本分化完全对应,走势两极分化十分明显。
手握自有磷矿、同步布局磷酸铁锂新能源业务的一体化龙头,股价回调幅度相对有限,抗跌属性更强;单纯依靠外购原料、仅做传统磷肥加工的中小型上市企业,一季报普遍出现大额亏损,股价持续创新低,资金回避情绪浓厚。
从中长期行业逻辑来看,磷化工赛道已经彻底告别单一化肥周期属性,进入“农业刚需打底+新能源增量扩容”双驱动格局,6月最新落地的矿产资源条例,将磷矿石划入国家战略性矿产目录,国内磷矿开采总量实行强制管控,新增矿山审批大幅收紧,长期供给天花板已经锁定,磷资源稀缺价值会持续重估。但短期来看,2026年三季度行业很难迎来整体性景气反转,仅存在结构性波段机会,博弈8月出口解禁属于纯短线题材炒作,风险远大于收益。
对于实体行业从业者而言,当下硬扛现金流囤货赌解禁的行为,存在极高经营风险。如果8月底出口放开后海外价差不及预期、硫磺价格持续高位,囤货期间持续承担仓储、资金利息成本,叠加外销利润缩水,企业会面临现金流断裂风险,这也是业内预判三季度会出现一批中小磷肥企业经营暴雷的核心依据。
对于二级市场普通投资者,要分清周期板块短期博弈行情和中长期产业逻辑,不要单纯依靠8月出口解禁这一个单一预期盲目入场。短期板块资金分歧加大2026磷肥价格赌出口解禁,企业硬扛亏损恐暴雷,指数震荡下行趋势没有改变,博弈政策窗口期属于高风险操作,需要严格控制仓位;中长期布局只能聚焦拥有自有磷矿资源、同时配套新能源磷酸铁锂产能的一体化企业,依靠资源壁垒对冲周期波动风险,避开纯加工、无资源的中小标的。
综合百川盈孚、开源证券、东吴证券近期发布的行业深度研报2026磷肥价格,对7月至9月磷肥市场行情做客观中性预判,不存在单边看多或看空的极端结论:
7月中下旬磷肥市场维持高位僵持格局,上下游成交持续清淡,企业控产保价为主,价格大幅上涨、大幅下跌的空间都相对有限;8月市场会持续博弈出口解禁预期,现货流通量小幅收缩,投机囤货行为增多,市场波动会有所放大;9月禁令到期后出口逐步恢复,但受海运检验周期限制,出货放量滞后,叠加下游秋季备肥需求缓慢释放,行业整体盈利修复节奏偏慢,全年磷肥行业很难回到往年高景气盈利水平。
另外还要区分一个容易混淆的行业知识点,本次出口管控仅针对农用磷肥产品,黄磷、净化磷酸、磷酸铁锂等非农用磷化工产品不在管控范围内,可以正常对外出口,头部企业依靠新能源磷化工产品出口2026磷肥价格,能够一定程度对冲农用磷肥业务的亏损,这也是龙头企业基本面韧性更强的关键支撑。
现在整个磷肥市场的“有价无市”,本质是资金、企业、贸易商共同押注政策时间窗口的阶段性博弈行情,短期高价是靠现金流硬撑出来的虚假平衡,不是供需基本面支撑的健康行情。博弈的核心变量全部集中在8月31日出口政策、海外磷肥价差、硫磺原料价格三大维度,任意一个变量不及预期,都会直接打破当前市场平衡,现货端、二级市场都会同步迎来一轮风险释放。
普通投资者和实体贸易商切忌盲目跟风押注单边行情,周期行业的博弈行情往往兑现预期就是利好落地,一旦预期无法兑现,对应的亏损幅度会远超市场想象,不管是实体囤货还是二级市场短线交易,都需要充分评估自身现金流、风险承受能力,不要被短期高价行情掩盖行业深度亏损的底层基本面。
接下来也可以聊聊,大家觉得8月底磷肥出口放开后,行业能走出一轮持续性行情吗?还是预期落地后直接迎来利好兑现下跌?欢迎在评论区留下你的看法。